粘合剂市场洞察报告 趋势、机遇与战略展望
一、市场概述
粘合剂作为一种能够将同种或异种材料表面连接在一起的功能性材料,广泛应用于建筑、汽车、包装、电子、医疗、航空航天等诸多领域。随着全球制造业升级、新兴产业崛起以及环保法规趋严,粘合剂市场正经历深刻的结构性变化。本报告基于行业数据与趋势分析,梳理粘合剂市场的规模、驱动因素、细分领域及未来方向,为企业战略决策提供参考。
二、市场规模与增长
据行业统计,2023年全球粘合剂市场规模已超过600亿美元,预计2023—2030年复合年增长率(CAGR)约为5%~6%,到2030年有望突破900亿美元。亚太地区既是最大生产地也是最大消费市场,中国、印度、东南亚等国家贡献了主要增量。北美和欧洲市场趋于成熟,但高技术含量的特种粘合剂仍保持稳定增长。
三、市场驱动力
- 环保法规推动:各国对挥发性有机物(VOC)排放的限制日益严格,推动了水性粘合剂、无溶剂粘合剂、生物基粘合剂等环保产品的研发与应用。
- 轻量化与多材料连接需求:汽车、航空航天领域为提高燃油效率、降低排放,大量采用铝合金、碳纤维复合材料等,粘合剂成为实现异种材料连接的关键技术。
- 电子与新能源产业扩张:消费电子、半导体、动力电池等对高性能导电胶、导热胶、结构胶的需求快速增长。
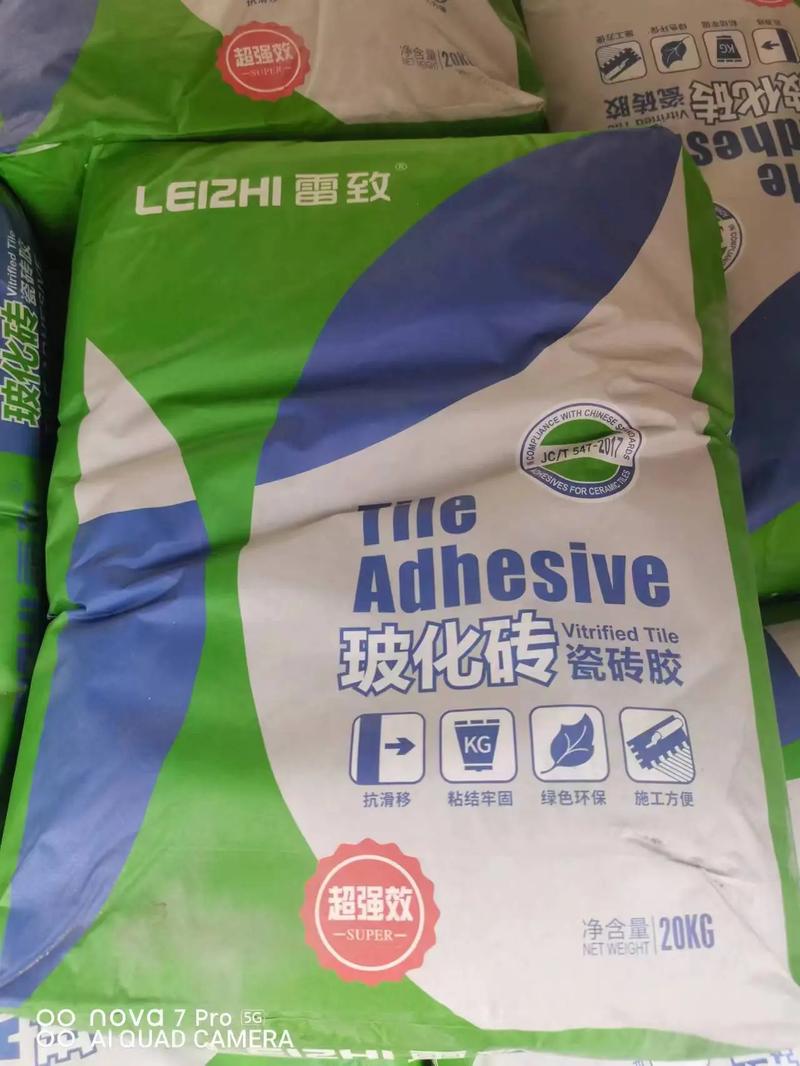
- 建筑与基建投资:新兴市场城市化进程加快,建筑用粘合剂(如瓷砖胶、密封胶)需求旺盛。
- 技术创新:纳米技术、生物科技、光固化技术等催生新型粘合剂,拓宽应用边界。
四、主要细分市场
- 水性粘合剂:受益于环保优势,在包装、建筑、木工等领域加速替代溶剂型产品。
- 热熔胶:包装、卫生用品、标签等快速消费品领域需求稳定,且生物基热熔胶成为研发热点。
- 反应型粘合剂:聚氨酯、环氧树脂、有机硅等类型在汽车、电子、航空航天等高端领域占据主导。
- 导电胶:随着5G、物联网、柔性电子发展,市场空间持续扩大。
- 生物基粘合剂:以植物淀粉、大豆蛋白、木质素等为原料,契合循环经济理念,但目前成本与性能仍需优化。
五、区域市场分析
- 亚太:中国、印度、日本、韩国为主力。中国作为全球最大产销国,产业集聚明显,但低端产能过剩、高端依赖进口,结构性矛盾突出。
- 北美:市场成熟,技术领先,企业注重高附加值产品与解决方案。
- 欧洲:环保法规全球最严,推动可降解、可回收粘合剂创新。
- 中东及非洲:建筑与包装需求驱动增长,但受限于政治经济稳定性。
- 拉丁美洲:巴西、墨西哥等国汽车与建筑行业带动粘合剂消费。
六、竞争格局
全球粘合剂市场集中度较高,汉高、3M、陶氏、巴斯夫、富乐等跨国企业凭借技术、品牌和渠道优势占据主导地位。新兴市场本土企业通过成本优势和快速响应能力在细分赛道崛起。竞争焦点正从单一产品销售转向提供定制化粘接解决方案、技术服务和可持续性表现。
七、技术趋势
- 绿色化:水性、无溶剂、生物降解、可回收粘合剂成为研发主流。
- 功能化:导热、导电、阻燃、耐高温、快速固化等特性满足严苛场景。
- 智能化:自修复、可逆粘接、响应性粘合剂为未来方向。
- 工艺适配:配合自动化点胶、喷涂、UV固化等工艺,提升生产效率。
八、挑战与机遇
挑战:原材料价格波动、环保成本上升、技术壁垒高、替代材料竞争(如焊接、 mechanical fastening)。
机遇:新能源汽车、储能、5G通信、可穿戴设备、绿色包装、医药等新兴市场带来增量空间;循环经济模式创造新需求。
九、战略建议
- 加大研发投入:聚焦环保型、高性能粘合剂,突破关键原材料与配方技术。
- 布局高增长领域:如新能源电池、电子封装、医疗粘合等。
- 完善全球供应链:贴近客户,降低成本与风险。
- 强化可持续叙事:开发低碳足迹产品,获取政策与品牌优势。
- 提供综合解决方案:从卖产品转向卖服务,绑定客户。
- 关注并购整合:通过收购收编细分技术或区域渠道。
十、结论
粘合剂市场正处于变革期:环保压力与技术迭代催化产品升级,新兴产业拓展应用边界。企业需敏锐洞察趋势,以创新和可持续为核心,构建竞争新优势,方能在新一轮市场洗牌中赢得先机。
如若转载,请注明出处:http://www.jingxijc.com/product/50.html
更新时间:2026-10-11 23:36:40